Bạn cần tiền gấp: F88 cho vay** đa dạng hạn mức, lãi suất ưu đãi từ 1,6%, không giữ tài sản
**F88 là hệ thống cầm đồ, hình thức vay là cầm cố tài sản. Gọi ngay hotline miễn phí 1800 6388
Nhiều người đến F88 vay tiền để giải quyết khó khăn trước mắt nhưng rồi lại rơi vào cảnh hụt tiền, chậm thanh toán dẫn đến việc chưa thể trả nợ. Vậy vay không trả nợ F88 có bị nợ xấu không? Chắc chắn là có nhưng ở F88, cách tính nợ xấu khá khác biệt.

Vay F88 không trả có bị nợ xấu không?
F88 áp dụng hệ thống xếp hạng và phân loại nợ xấu theo tiêu chuẩn riêng của công ty. Nếu khách hàng không trả đúng hạn sẽ ảnh hưởng trực tiếp đến các lần vay sau, tại đây hoặc tại các công ty tài chính có liên kết dữ liệu tín dụng.
Khi khách hàng không trả nợ đúng hạn, F88 ghi nhận lịch sử thanh toán và xếp loại mức độ rủi ro của người vay trong hệ thống nội bộ. Đây là cơ chế quản trị rủi ro riêng của công ty, tách biệt với bất kỳ hệ thống tín dụng ngân hàng nào.
Hậu quả với người vay không hề nhẹ. Hồ sơ vay lần sau bị đánh giá thấp. Hạn mức có thể bị giảm, lãi suất áp dụng có thể cao hơn, hoặc hồ sơ bị từ chối thẳng. Với các công ty tài chính có chia sẻ dữ liệu cùng hệ sinh thái này, mức độ ảnh hưởng còn vượt ra ngoài phạm vi một công ty.
→ Xem thêm: Bao lâu thì hết thời hạn đòi nợ?
Không trả nợ F88 thì sao?
Chậm trả kéo theo phạt lãi theo hợp đồng và nguy cơ mất tài sản cầm cố, nặng nhất là bị xếp vào nhóm nợ xấu làm ảnh hưởng các lần vay sau.
Mức độ hậu quả tăng dần theo thời gian chậm trả, không phải chỉ một hệ quả đơn lẻ.
- Phát sinh phí phạt trễ hạn và lãi cộng dồn theo điều khoản đã ký trong hợp đồng
- Bị bộ phận thu hồi nợ liên hệ qua điện thoại, tin nhắn để nhắc và đôn đốc thanh toán
- Tài sản cầm cố — xe máy hoặc ô tô — có thể bị thu giữ hoặc phát mãi để thu hồi khoản vay
- Trường hợp số nợ lớn hoặc cố tình trốn tránh nghĩa vụ, công ty có quyền khởi kiện ra tòa án dân sự
Một khoản vay vài triệu đồng không trả đúng hạn có thể khiến người vay mất cơ hội tiếp cận vốn từ F88 hoặc các đơn vị liên kết trong nhiều năm sau, kể cả khi tài chính đã ổn định trở lại. Đó là chưa kể nếu phát hiện dấu hiệu cố tình không trả nợ, người vay có thể đối mặt với những tranh chấp pháp lý kéo dài, thậm chí có thể bị truy tố trách nhiệm hình sự.

Vì sao F88 có quyền thu hồi xe khi khách không trả nợ?
Quyền thu hồi tài sản của F88 được quy định rõ trong hợp đồng vay mà khách hàng đã ký, áp dụng khi người vay vi phạm nghĩa vụ trả nợ theo thỏa thuận.
Khi giải ngân khoản vay cầm cố đăng ký xe, F88 giữ bản gốc đăng ký xe và đăng ký phương tiện là tài sản bảo đảm trên hệ thống VNeID cùng cơ quan có thẩm quyền. Mục đích của bước này là hạn chế việc tự ý sang tên, cầm cố lại hoặc chuyển nhượng xe cho bên thứ ba trong thời gian khoản vay chưa tất toán.
Nhờ cơ chế đăng ký tài sản bảo đảm này, khi người vay vi phạm hợp đồng, công ty có cơ sở pháp lý để thu giữ hoặc xử lý phương tiện theo đúng quy trình đã thỏa thuận từ trước. Đây cũng là lý do khách hàng cần đọc kỹ điều khoản xử lý tài sản trước khi ký, thay vì chỉ quan tâm đến hạn mức và lãi suất.
→ Xem thêm: Vay F88 có gọi người thân không?
Trễ hạn bao nhiêu ngày thì bị xem là nợ xấu tại F88?
Mốc thời gian cụ thể phụ thuộc vào điều khoản từng hợp đồng, không có một con số chung áp dụng cho mọi khoản vay.
Khách hàng nên hỏi rõ nhân viên tư vấn về thời điểm áp dụng phạt trễ hạn và thời điểm hồ sơ bị đưa vào diện xếp hạng rủi ro ngay khi ký hợp đồng. Đây là việc cần làm để tránh tình trạng hiểu nhầm, cho rằng còn "thời gian ân hạn" trong khi thực tế phí phạt đã bắt đầu tính.
Nợ xấu tại F88 có bị xóa theo thời gian không?
Hệ thống xếp hạng nội bộ của F88 không công khai quy trình hay thời hạn xóa lịch sử nợ xấu.
Hiện nay, chưa có cơ chế kiểm tra hay yêu cầu xóa đánh giá rủi ro mà F88 đã ghi nhận. Cách chắc chắn nhất để không bị ảnh hưởng lâu dài là trả nợ đúng hạn ngay từ đầu hoặc chủ động thương lượng phương án trả nợ trước khi hồ sơ bị xếp loại xấu.

Không trả nợ F88 có bị truy cứu hình sự không?
Không trả nợ là quan hệ dân sự. F88 xử lý các khoản nợ quá hạn bằng cách thu hồi tài sản cầm cố theo hợp đồng, hoặc khởi kiện dân sự tại tòa án nếu cần thiết. Yếu tố hình sự chỉ phát sinh trong trường hợp khác — ví dụ gian lận giấy tờ, lừa đảo chiếm đoạt tài sản khi vay — không áp dụng cho việc đơn thuần không có khả năng trả nợ đúng hạn.
Tuy nhiên việc cố tình không trả nợ thì có thể cấu thành tội hình sự nếu khách hàng bị chứng minh có hành động cố tình lừa đảo, lợi dụng uy tín để chiếm đoạt tài sản của công ty thông qua việc không trả nợ.
→ Xem thêm: Nợ xấu có vay tiền bằng cavet xe được không?
Làm sao để tránh rơi vào nhóm nợ xấu khi vay F88?
Người vay kiểm soát rủi ro bằng cách tính toán khả năng chi trả trước khi vay, chuẩn bị quỹ dự phòng và chủ động liên hệ khi gặp khó khăn tài chính.
- Tính toán khả năng trả nợ thực tế dựa trên thu nhập hằng tháng, tránh vay vượt quá 40–50% thu nhập
- Chuẩn bị quỹ dự phòng tương đương ít nhất một kỳ trả nợ, phòng trường hợp thu nhập bị gián đoạn
- Chủ động liên hệ F88 ngay khi gặp khó khăn để trao đổi phương án, thay vì im lặng chờ bị nhắc nợ
- Đọc kỹ hợp đồng trước khi ký, đặc biệt điều khoản về phí phạt, lãi suất quá hạn và quy trình xử lý tài sản
Im lặng không phải là giải pháp. Người có thu nhập bấp bênh, chưa xác định được nguồn trả nợ cố định, hoặc đang gánh một khoản vay khác chưa tất toán không nên vay thêm tại đây. Cầm cố đăng ký xe không miễn trừ nghĩa vụ trả nợ — nếu không trả được, người vay vẫn mất tài sản và chịu ảnh hưởng tín dụng nội bộ như đã nêu ở trên.
F88 cho vay cầm cố đăng ký xe theo hình thức nào?
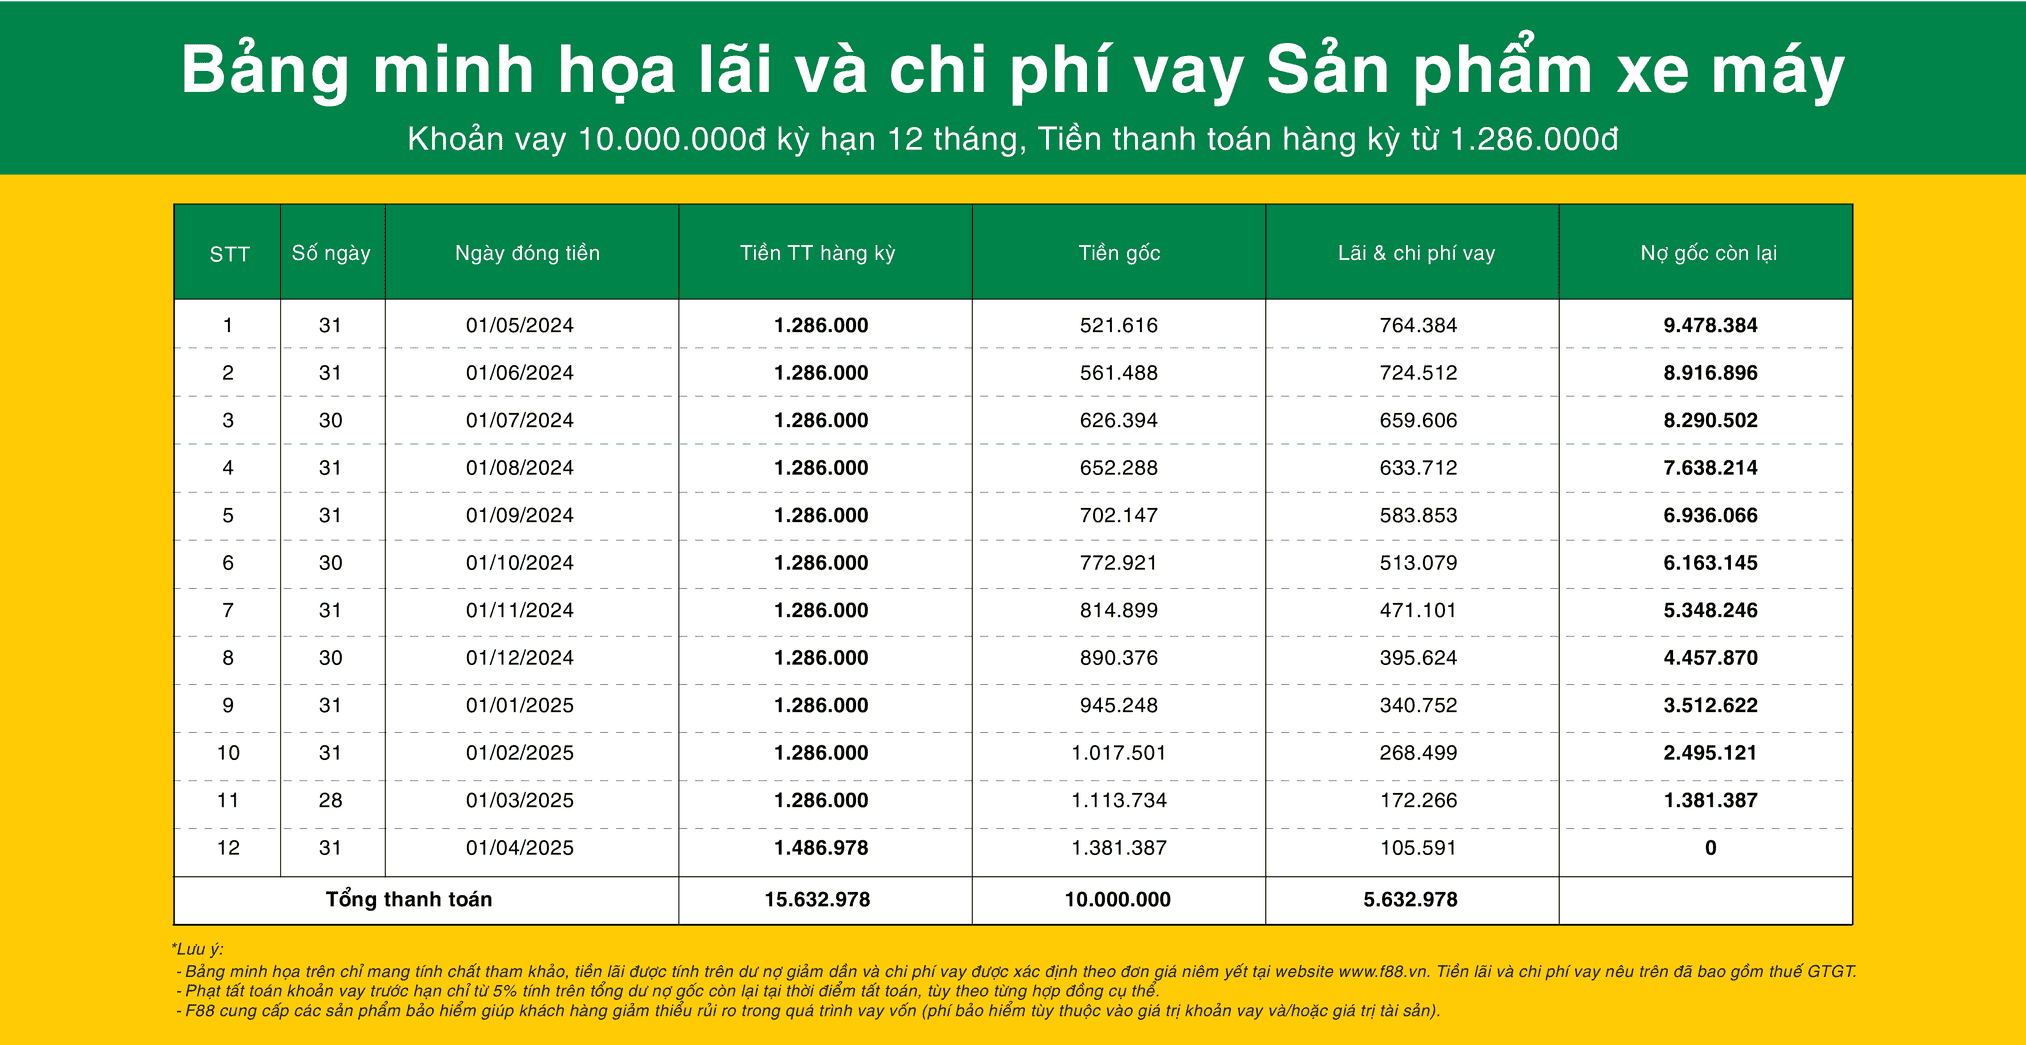
F88 cung cấp hai hình thức vay cầm cố đăng ký xe — xe máy và ô tô — với lãi suất cố định 1,6%/tháng, kỳ hạn 6–18 tháng.
| Hình thức |
Hạn mức vay |
Lãi suất |
Kỳ hạn |
Chứng minh thu nhập |
| Cầm cố đăng ký xe máy |
10 – 30 triệu đồng (tối đa 50 triệu đồng) |
1,6%/tháng |
6 – 18 tháng |
Không yêu cầu bảng lương |
| Cầm cố đăng ký ô tô |
100 – 300 triệu đồng (tối đa 2 tỷ đồng) |
1,6%/tháng |
6 – 18 tháng |
Không yêu cầu bảng lương |
Sau khi nhận giải ngân, xe vẫn do khách hàng sử dụng. Công ty giao kèm giấy đi đường có xác nhận và bản photo đăng ký xe công chứng tại phường/xã, đủ điều kiện lưu thông hợp pháp khi công an giao thông kiểm tra. Khách hàng cần lưu ý theo dõi dư nợ, lịch trả nợ qua ứng dụng MyF88.
→ Xem thêm: Vay F88 bao lâu tất toán được?
Kết luận
Vay F88 không trả vẫn để lại hậu quả thật: phí phạt, lãi cộng dồn, mất tài sản cầm cố, và bị xếp vào nhóm nợ xấu trong hệ thống xếp hạng nội bộ của công ty. Tài sản cầm cố đã được đăng ký là tài sản bảo đảm trên VNeID nên khó chuyển nhượng né tránh nghĩa vụ. Trả đúng hạn, hoặc chủ động liên hệ khi khó khăn, là cách duy nhất giữ được lịch sử vay tốt tại đây và các đơn vị liên kết.
 Vay bằng xe máy
 Vay bằng ô tô